
🌿 Medicare Part A와 Part B, 무엇이 다를까요?
65세 이후 병원비와 의사 진료비, 2026년 Medicare 비용까지 쉽게 알아보기
65세가 되면 자연스럽게 Medicare라는 새로운 의료보험을 만나게 됩니다.
그런데 막상 알아보려고 하면 Part A, Part B부터 시작해 보험료(Premium), 공제액(Deductible), 본인부담금(Coinsurance)처럼 낯선 용어들이 줄줄이 등장합니다.
저도 처음에는 아주 간단하게 생각했습니다.
“Part A는 병원보험, Part B는 의사 진료를 위한 보험이겠지.”
틀린 말은 아닙니다.
하지만 직접 Medicare에 가입하고 하나씩 공부하다 보니, 그 한 문장만으로는 충분하지 않았습니다.
Part A가 있다고 해서 입원비가 모두 무료인 것도 아니고, Part B에 가입했다고 해서 의사 진료비를 전혀 내지 않는 것도 아니었습니다.
더구나 65세 이후에도 일을 계속하면서 직장보험을 유지하는 사람이라면 가입 시기까지 신중하게 살펴봐야 합니다.
오늘은 Medicare Part A와 Part B가 무엇을 보장하는지, 2026년에는 실제로 얼마를 부담하는지, 그리고 직장보험이 있을 때 무엇을 주의해야 하는지 차근차근 알아보겠습니다.
1. Medicare Part A는 어떤 보험일까요?
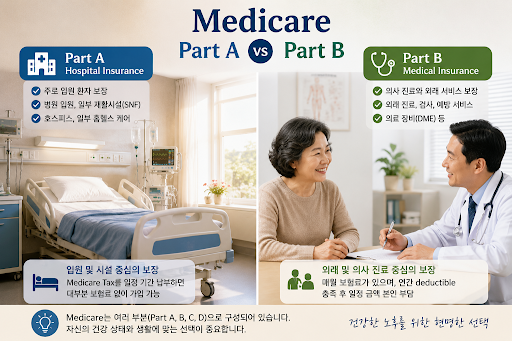
Medicare Part A의 정식 명칭은 Hospital Insurance, 즉 병원보험입니다.
Part A는 주로 다음과 같은 의료서비스를 보장합니다.
- 병원에 정식으로 입원한 경우의 입원 치료(Inpatient Hospital Care)
- 일정한 조건을 충족하는 전문간호시설 치료(Skilled Nursing Facility Care)
- 호스피스 돌봄(Hospice Care)
- 일부 가정 건강관리 서비스(Home Health Care)
여기서 중요한 것은 Part A가 단순히 병원 건물 안에서 받는 모든 치료를 보장하는 보험은 아니라는 사실입니다.
병원에 있었다는 것과 정식 입원환자였다는 것은 서로 다를 수 있습니다.
이 차이는 실제 의료비에도 영향을 줍니다.
2. 병원에서 하룻밤을 보냈는데도 입원이 아닐 수 있다고요?
조금 의아하게 들릴 수 있습니다.
응급실에 갔다가 병실로 옮겨졌고, 병원에서 하룻밤을 보냈다면 당연히 입원했다고 생각하기 쉽습니다.
하지만 Medicare에서는 환자의 공식적인 입원 상태가 중요합니다.
Inpatient와 Observation의 차이
Inpatient는 의사의 정식 입원 지시에 따라 병원에 입원한 상태입니다.
반면 Observation은 의사가 입원이 필요한지 판단하기 위해 환자를 관찰하는 외래서비스의 한 형태입니다.
따라서 병원에서 밤을 보냈더라도 정식 inpatient 입원 지시가 없다면 Medicare에서는 outpatient으로 분류될 수 있습니다.
왜 이 차이가 중요할까요?
입원환자와 외래환자는 Medicare의 비용 적용 방식이 다를 수 있기 때문입니다.
또한 퇴원 후 Skilled Nursing Facility에서 치료를 받아야 하는 경우에도 영향을 줄 수 있습니다.
Original Medicare에서 SNF 치료를 보장받으려면 일반적으로 연속 3일 이상의 적격 inpatient 입원을 포함한 여러 조건을 충족해야 합니다.
이때 응급실이나 observation으로 보낸 시간은 일반적으로 3일의 inpatient 입원 기간에 포함되지 않습니다. 일부 승인된 예외가 있을 수 있습니다.
따라서 병원에 입원해 있다고 생각되더라도 다음과 같이 물어보는 것이 좋습니다.
“Am I admitted as an inpatient, or am I under observation status?”
내가 어떤 환자 신분으로 치료받고 있는지 확인하는 것은 환자와 가족에게 중요한 정보입니다.
3. Part A는 무료라는데, 병원비도 무료일까요?
많은 분이 이런 말을 들어보셨을 것입니다.
“65세가 되면 Medicare Part A는 무료래.”
여기에는 정확히 이해해야 할 부분이 있습니다.
대부분의 사람은 Part A의 월 보험료(Premium)를 내지 않습니다.
본인이나 배우자가 일반적으로 약 10년, 즉 40분기(quarters) 동안 Medicare 세금을 납부하며 일한 기록이 있다면 보험료가 없는 Premium-Free Part A 자격을 얻을 수 있습니다.
하지만 이것은 월 보험료가 없다는 뜻이지, 병원비가 모두 무료라는 뜻은 아닙니다.
2026년 Original Medicare 기준으로 Part A의 입원 공제액(Deductible)은 Benefit Period당 $1,736입니다.
이 금액은 한 해에 한 번만 적용되는 일반적인 연간 deductible과는 다릅니다.
Benefit Period가 새로 시작되면 같은 해에도 다시 deductible이 발생할 수 있습니다.
🌿2026년 Part A 입원비 본인부담금
| 입원 기간 | 본인부담 비용 |
|---|---|
| Benefit Period당 Deductible | $1,736 |
| 1~60일 | Deductible 충족 후 일일 Coinsurance $0 |
| 61~90일 | 하루 $434 |
| 91일 이후 Lifetime Reserve Days 사용 시 | 하루 $868 |
| 해당 보장일수 소진 후 | 관련 비용 전액 부담 가능 |
Lifetime Reserve Days는 일반적인 90일 입원 보장 기간을 초과할 때 사용할 수 있는 추가 60일이며, 평생 통틀어 60일만 주어집니다.
실제 비용은 입원 상태, 보장 조건, 추가 보험 등에 따라 달라질 수 있습니다.
따라서 꼭 기억해야 합니다.
Part A Premium이 $0이라는 것과 입원비가 $0이라는 것은 전혀 다른 이야기입니다.
4. Benefit Period는 무엇일까요?
Part A의 비용을 이해할 때 또 하나 알아두어야 할 용어가 있습니다.
바로 Benefit Period(급여기간)입니다.
Benefit Period는 병원이나 Skilled Nursing Facility에 inpatient로 입원한 날 시작됩니다.
그리고 병원 입원이나 전문간호시설의 적격 입원 치료를 받지 않은 날이 연속 60일이 되면 종료됩니다.
이후 다시 입원하면 새로운 Benefit Period가 시작될 수 있습니다.
예를 들어 한 번 입원했다가 퇴원한 뒤 충분한 기간이 지나 새로운 Benefit Period가 시작되면, 같은 해라도 Part A deductible을 다시 부담할 수 있습니다.
그래서 Part A의 deductible을 연간 공제액이 아니라 Benefit Period당 공제액이라고 표현하는 것입니다.
보험 용어 하나를 정확하게 이해하는 것만으로도 의료비 청구서를 읽는 데 도움이 됩니다.
5. Medicare Part B는 무엇을 보장할까요?
Medicare Part B의 정식 명칭은 Medical Insurance입니다.
Part B는 주로 의사 진료와 외래 의료서비스를 보장합니다.
대표적인 예는 다음과 같습니다.
- 의사 및 다른 의료전문가의 진료
- 외래 진료와 검사
- 의학적으로 필요한 일부 진단검사와 치료
- 휠체어, 워커 등 일정 조건을 충족하는 의료장비(Durable Medical Equipment)
- 여러 예방검진과 예방서비스
- 일부 가정 건강관리 서비스
Part A가 입원 중심이라면, Part B는 평소 의료기관을 이용할 때 더 자주 접하게 되는 보험이라고 생각하면 이해하기 쉽습니다.
하지만 Part B도 모든 진료비를 전액 부담해 주지는 않습니다.
6. 2026년 Part B 보험료는 얼마일까요?
2026년 Medicare Part B의 표준 월 보험료는 $202.90입니다.
다만 소득이 높은 가입자는 소득에 따른 추가 보험료인 IRMAA(Income-Related Monthly Adjustment Amount)가 적용되어 더 많은 금액을 낼 수 있습니다.
또한 2026년 Part B의 연간 deductible은 $283입니다.
Part B가 보장하는 많은 의료서비스에서는 이 deductible을 충족한 후에도 일반적으로 Medicare 승인 금액의 20%를 본인이 부담합니다.
예를 들어 Medicare 승인 금액이 $200인 Part B 보장서비스를 이용했다고 가정해 보겠습니다.
이미 연간 deductible을 충족했고 일반적인 20% coinsurance가 적용된다면, 본인부담금은 $40이 될 수 있습니다.
물론 실제 비용은 서비스 종류, 의료기관, 다른 보험 보유 여부 등에 따라 달라집니다.
예방서비스 중에는 일정 조건을 충족하면 본인부담금 없이 받을 수 있는 서비스도 있습니다.
따라서 Part B를 이해할 때는 다음 세 가지를 구별해야 합니다.
Premium: 보험을 유지하기 위해 매달 내는 돈
Deductible: 보험이 비용을 부담하기 전에 먼저 충족해야 하는 금액
Coinsurance: 보험 적용 후에도 본인이 일정 비율로 부담하는 비용
이 세 가지를 구별하면 Medicare 비용 구조가 한결 이해하기 쉬워집니다.
7. Medicare Part A와 Part B, 한눈에 비교해 볼까요?
| 비교 항목 | Medicare Part A | Medicare Part B |
|---|---|---|
| 정식 명칭 | Hospital Insurance | Medical Insurance |
| 주요 보장 | 입원, 일부 SNF, 호스피스 등 | 의사 진료, 외래서비스, 예방서비스 등 |
| 2026년 월 보험료 | 대부분 $0 | 표준 $202.90 |
| 2026년 Deductible | Benefit Period당 $1,736 | 연간 $283 |
| 추가 본인부담 | 입원 기간 등에 따라 발생 | 많은 서비스에서 일반적으로 20% |
| 꼭 기억할 점 | 보험료가 없어도 입원비 부담 가능 | 보험료 외 진료비 부담 가능 |
이 표는 2026년 Original Medicare의 일반적인 기준입니다.
Medicare Advantage에 가입한 경우에는 해당 플랜의 비용 구조가 다를 수 있습니다.
8. 아직 직장보험이 있는데 Part B도 가입해야 할까요?
이 질문은 65세 이후에도 계속 일을 하는 분들에게 특히 중요합니다.
저 역시 Medicare를 알아보면서 가장 신중하게 살펴본 부분 중 하나입니다.
65세가 되었다고 해서 모든 사람이 반드시 같은 시기에 Part B에 가입해야 하는 것은 아닙니다.
본인 또는 배우자의 현재 직장에 기반한 단체건강보험(Employer Group Health Plan)을 유지하고 있다면, 조건에 따라 Part B 가입을 미룰 수 있습니다.
하지만 여기서 중요한 것은 단순히 직장보험이 있다는 사실만이 아닙니다.
현재 근무에 기반한 보험인지, 고용주 규모가 얼마인지, Medicare와 직장보험 중 어느 쪽이 먼저 의료비를 부담하는지를 확인해야 합니다.
예를 들어 65세 이상 근로자의 경우, 일반적으로 고용주가 20명 이상인 직장에서는 직장보험이 먼저 비용을 부담하고 Medicare가 두 번째로 적용될 수 있습니다.
반면 직원이 20명 미만인 사업장에서는 Medicare가 먼저 비용을 부담하는 경우가 많으므로 Part B를 미루면 예상하지 못한 의료비가 발생할 수 있습니다.
일부 예외가 있으므로 회사의 Benefits Office에 직접 확인하는 것이 중요합니다.
또한 COBRA나 은퇴자 보험(Retiree Coverage)은 일반적으로 현재 근무에 기반한 직장보험과 동일하게 취급되지 않습니다.
따라서 단순히 보험카드가 있다는 이유로 Part B 가입을 미루는 것은 위험할 수 있습니다.
9. 직장보험 때문에 Part B를 미뤘다면 언제 가입해야 할까요?
자격을 충족하는 현재 직장보험을 유지하면서 Part B 가입을 미룬 사람은 일반적으로 Special Enrollment Period(SEP)를 이용할 수 있습니다.
보통 본인 또는 배우자의 현재 고용에 기반한 단체보험을 유지하는 동안 Part B에 가입할 수 있습니다.
또한 고용이 종료되거나 해당 직장보험이 종료된 경우, 일반적으로 둘 중 먼저 발생한 시점을 기준으로 8개월의 SEP가 주어집니다.
여기서 중요한 점이 있습니다.
퇴직 후 COBRA를 선택했다고 해서 Part B 가입을 위한 8개월 기간이 새로 시작되거나 연장되는 것은 아닙니다.
따라서 은퇴를 계획하고 있다면 보험 공백이 생기지 않도록 Part B의 시작일을 미리 확인하는 것이 좋습니다.
Part B 가입을 위해서는 상황에 따라 다음 서류가 필요할 수 있습니다.
- CMS-40B: Part B 가입 신청서
- CMS-L564: 현재 또는 과거 직장보험 가입 사실을 확인하는 서류
직장보험이 있다면 Medicare 가입 시기를 혼자 판단하기보다 고용주의 Benefits Office와 Social Security Administration에 확인하는 것이 안전합니다.
10. Part B 가입 시기를 놓치면 벌금이 생길까요?
Part B에 가입해야 하는 시기를 놓쳤고 Special Enrollment Period 등 예외에도 해당하지 않는다면 Late Enrollment Penalty(가입 지연 벌금)가 발생할 수 있습니다.
일반적으로 Part B에 가입할 수 있었지만 가입하지 않은 완전한 12개월마다 표준 Part B 보험료의 10%가 추가될 수 있습니다.
예를 들어 Part B 가입을 24개월 늦췄고 벌금 면제 사유가 없다면, 일반적으로 표준 보험료에 20%의 가입 지연 벌금이 더해질 수 있습니다.
이 벌금은 대개 Part B를 유지하는 동안 계속 적용됩니다.
물론 모든 가입 지연이 벌금으로 이어지는 것은 아닙니다.
적절한 직장보험을 유지해 SEP 자격이 있거나 다른 예외에 해당하는 경우에는 벌금을 피할 수 있습니다.
그래서 Medicare에서는 어떤 보험에 가입하는지만큼 언제 가입하는지도 중요합니다.
11. Part A와 Part B만 있으면 의료비 걱정은 끝일까요?
Part A와 Part B는 Medicare의 중요한 기본 보장입니다.
하지만 Original Medicare가 모든 의료비를 부담하는 것은 아닙니다.
입원이나 외래 진료에서 deductible과 coinsurance가 발생할 수 있으며, Original Medicare 자체에는 대부분의 Part A·Part B 보장서비스에 대한 일반적인 연간 최대 본인부담금 한도가 없습니다.
또한 일반적인 처방약 보장을 위해서는 별도의 Part D 플랜이 필요할 수 있습니다.
이 때문에 일부 사람들은 Original Medicare를 유지하면서 Medigap을 추가로 구입합니다.
반면 다른 사람들은 Medicare Advantage를 통해 Medicare 혜택을 받는 방식을 선택합니다.
여기서 자연스럽게 다음 질문이 생깁니다.
“Original Medicare와 Medicare Advantage는 무엇이 다를까?”
이 두 가지의 차이는 다음 글에서 자세히 알아보겠습니다.
💎 오늘의 작은 보배
병원에서 일하면서 Medicare라는 말을 수없이 들어왔습니다.
그런데 제가 직접 Medicare에 가입할 나이가 되고 보험을 공부하면서 느낀 것은 조금 달랐습니다.
의료 현장에서 익숙하게 사용하던 용어들이 이제는 제 노후의 의료비와 연결되는 현실적인 문제가 되었습니다.
Premium, Deductible, Coinsurance, Enrollment Period.
하나하나 이해할수록 보험이 조금씩 덜 복잡하게 느껴집니다.
오늘은 이것만 기억해도 좋겠습니다.
Part A는 입원 중심의 병원보험이고, Part B는 의사 진료와 외래서비스 중심의 의료보험입니다.
그리고 무엇보다 중요한 사실은,
보험에 가입되어 있다는 것과 의료비가 전혀 들지 않는다는 것은 같은 말이 아니라는 점입니다.
65세 이후 건강을 지키는 일만큼 내가 가진 보험이 무엇을 보장하고, 언제부터 어떤 비용을 부담해야 하는지 알아두는 것도 중요합니다.
저도 하나씩 배우고 있습니다.
우리 함께 천천히, 그러나 미리 준비해 보겠습니다.
🌷 오늘의 보배였습니다.
📖 함께 읽으면 좋은 글
Medicare 첫걸음 — 65세가 되니 Medicare가 더 이상 남의 이야기가 아니었습니다
Medicare Part D — 꼭 가입해야 할까? 2026 처방약 보험 안내
📚 References
- Centers for Medicare & Medicaid Services(CMS) — 2026 Medicare Parts A & B Premiums and Deductibles
- Medicare.gov — 2026 Medicare Costs
- Medicare.gov — Parts of Medicare
- Medicare.gov — Inpatient or Outpatient Status
- Medicare.gov — Skilled Nursing Facility Care
- Medicare.gov — Working Past 65
- Medicare.gov — When Can I Sign Up for Medicare?
- Medicare.gov — Avoid Late Enrollment Penalties
※ 안내: 이 글은 2026년 10월 기준 CMS와 Medicare.gov의 공식 자료를 바탕으로 작성한 일반적인 교육 정보입니다. Medicare 가입 자격, 보험료, 보장 조건 및 직장보험과의 관계는 개인의 상황에 따라 달라질 수 있습니다. 실제 가입이나 변경을 결정하기 전에는 Medicare.gov, Social Security Administration 또는 고용주의 Benefits Office에 확인하시기 바랍니다.